はじめに
子どもが生まれると、
- 教育費はいくら必要なんだろう
- 今の収入で大丈夫かな
- 投資と貯金はどちらを優先すべきだろう
- 将来、子どもに苦労させたくない
こんな不安を感じる人は多いと思います。
僕も同じです。
24歳で父親になり、奨学金を返済しながら生活しています。正直、お金に余裕があるとは言えません。
それでも、「お金がないから何もできない」と考えるのではなく、今できることを少しずつ積み上げるようにしています。
この記事では、僕が子どものために今から準備していることを紹介します。
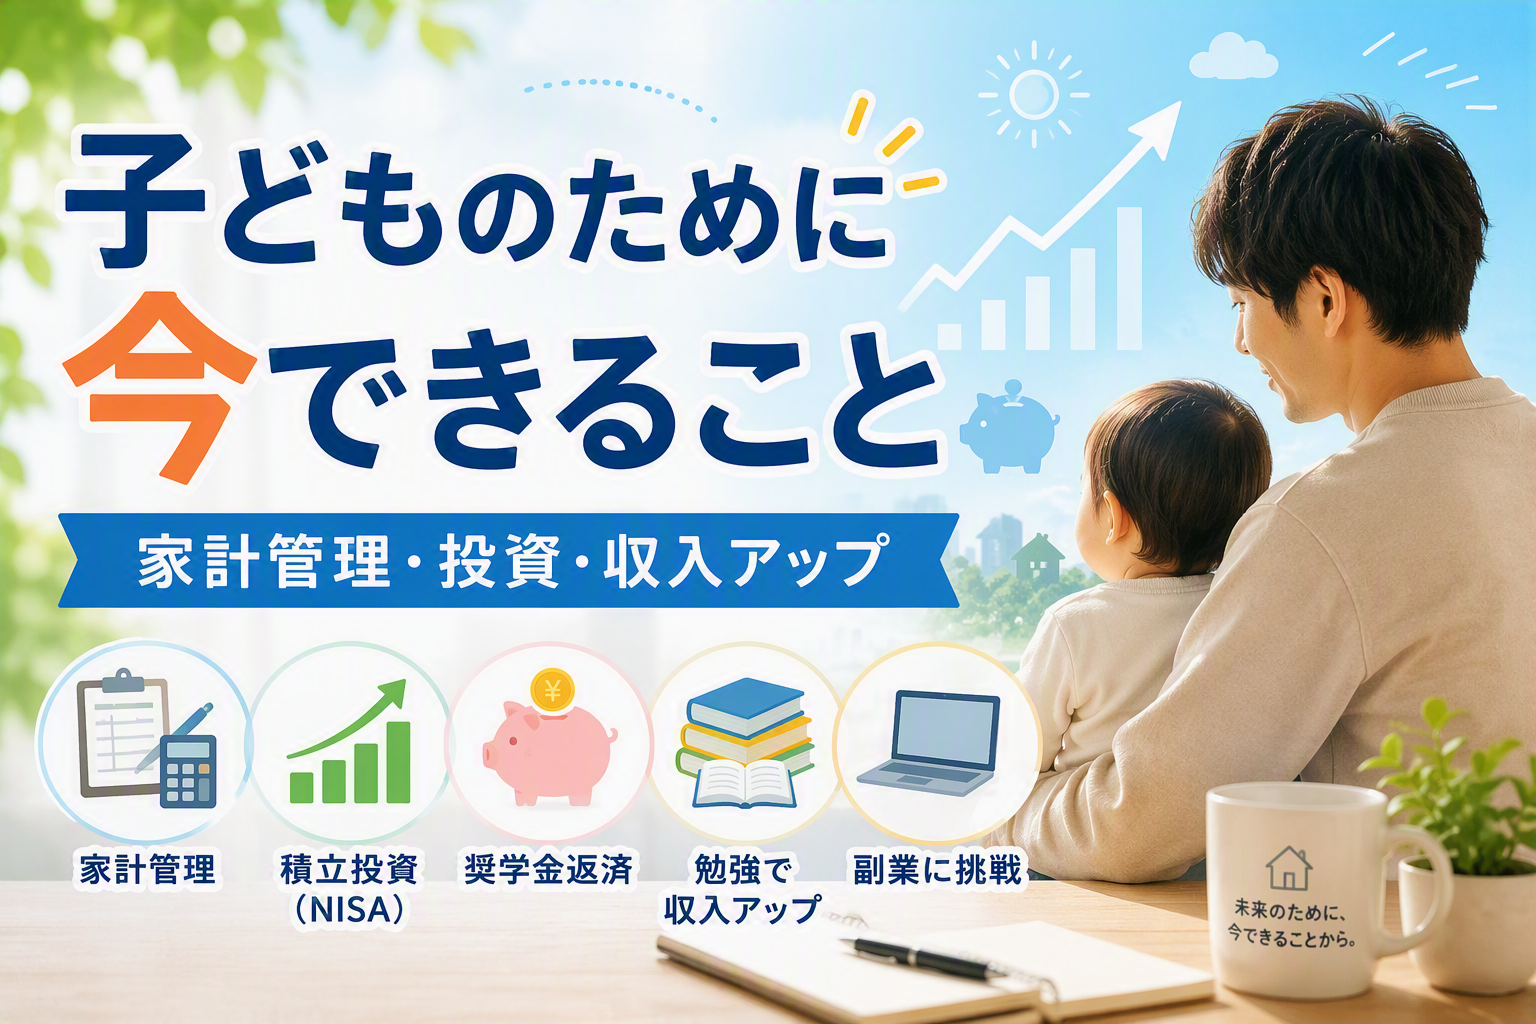
結論から言うと、大切なのは一気に大金を用意することではなく、家計管理・資産形成・収入アップを継続することです。
—
子どものために最初にやるべきことは貯金?投資?
僕は「どちらか一方」ではないと思っています。
子どもがいる家庭は、急な出費が発生することもあります。
そのため、
- 生活防衛資金を確保する
- 家計を管理する
- 余裕資金で投資する
という順番が大切だと考えています。
投資は将来のお金を増やす可能性がありますが、短期間では値下がりすることもあります。
そのため、近いうちに使う予定のお金まで投資に回すのは避けた方が良いと思います。
—
① NISAで積立投資を続ける
僕が実際に取り組んでいるのが、NISAを利用した積立投資です。
現在は主にS&P500に連動する投資信託を積み立てています。
理由はシンプルで、
子どもが大きくなるまでには10年以上の時間があるからです。
もちろん将来の利益は保証されていません。
しかし、長期で積立を続ければ、子どもの進学や将来の選択肢のための資金を準備できる可能性があります。
僕の場合は、
「今使うお金」ではなく、
「10年後、20年後のお金」
として考えています。
—
② 家計管理をする
子どものために何か始めたい人は、まず家計管理がおすすめです。
なぜなら、家計が把握できていなければ、
- 毎月いくら使っているのか
- いくら貯金できるのか
- 投資に回せる金額はいくらか
が分からないからです。
僕は家計簿アプリを利用して収支を確認しています。
以前は何となくお金を使うこともありましたが、家計を見える化してからは、自分のお金の流れが分かるようになりました。
資産形成は投資から始まるのではなく、家計管理から始まると思っています。
—
③ 奨学金を返済しながら将来を考える
僕には奨学金があります。
そのため、
「返済を優先するべきか」
「投資を優先するべきか」
で悩んだこともあります。
今の僕の考えは、
返済と資産形成を両立することです。
人によって金利や返済状況は違います。
そのため、すべての人に当てはまる方法ではありません。
ただ僕の場合は、
- 奨学金を返済する
- 生活防衛資金も意識する
- 少額でも投資を続ける
という方法を選びました。
完璧を目指すよりも、続けることを優先しています。
—
④ 勉強して収入アップを目指す
子どものためにできることは、節約だけではありません。
僕は現在、
- FP
- 簿記
- IT
- Python
などの勉強をしています。
理由は、収入を増やせる可能性を広げるためです。
教育費を作る方法は、
- 支出を減らす
- 資産を増やす
- 収入を増やす
の3つがあります。
その中でも収入アップは効果が大きいと感じています。
もちろん勉強してすぐに結果が出るとは限りません。
それでも、将来の選択肢を増やすための自己投資だと思っています。
—
⑤ 副業に挑戦する
僕はブログにも取り組んでいます。
現時点では大きな収益は出ていません。
しかし、副業に取り組むことで、
- 新しい知識が身につく
- 発信力が上がる
- 将来の収入源になる可能性がある
というメリットがあります。
子どものために準備するというと、貯金や投資だけをイメージしがちです。
でも、
将来の収入源を増やす努力も立派な準備だと思っています。
—
僕が大事だと思うこと
子どものためと言うと、
「今すぐ何百万円も貯めなければいけない」
と思う人もいるかもしれません。
しかし、僕はそうは考えていません。
大切なのは、
- 家計を把握する
- 少額でも投資を続ける
- 収入アップのために勉強する
- 副業に挑戦する
- 長く続ける
ことだと思っています。
僕自身、まだ完璧な準備ができているわけではありません。
それでも、何もしない不安より、行動している安心感の方が大きいです。
—
この方法が向いている人
向いている人
- 子どもの将来が不安な人
- 少額から資産形成を始めたい人
- 長期的にお金を準備したい人
- 家計管理を見直したい人
向いていない人
- 近いうちに使うお金を投資したい人
- 生活費が不足している人
- 短期間で大きな利益を期待している人
—
今日からできること
まずは次の3つをやってみてください。
- 現在の貯金額を確認する
- 毎月の支出を書き出す
- 子どものために月いくら準備できるか計算する
いきなり大きな行動をする必要はありません。
まずは現状を知ることから始めるだけでも十分です。
—
まとめ
子どものための準備は、教育資金を一気に貯めることだけではありません。
僕は、
- NISAで積立投資をする
- 家計管理をする
- 奨学金を返済する
- 勉強して収入アップを目指す
- 副業に挑戦する
という形で将来に備えています。
家庭によって正解は違います。
だからこそ、他人と比較するのではなく、自分の家庭に合ったペースで続けることが大切だと思います。
子どものための準備は、大きなお金を用意することではなく、家計管理・資産形成・収入アップを無理なく継続することから始まります。

コメント