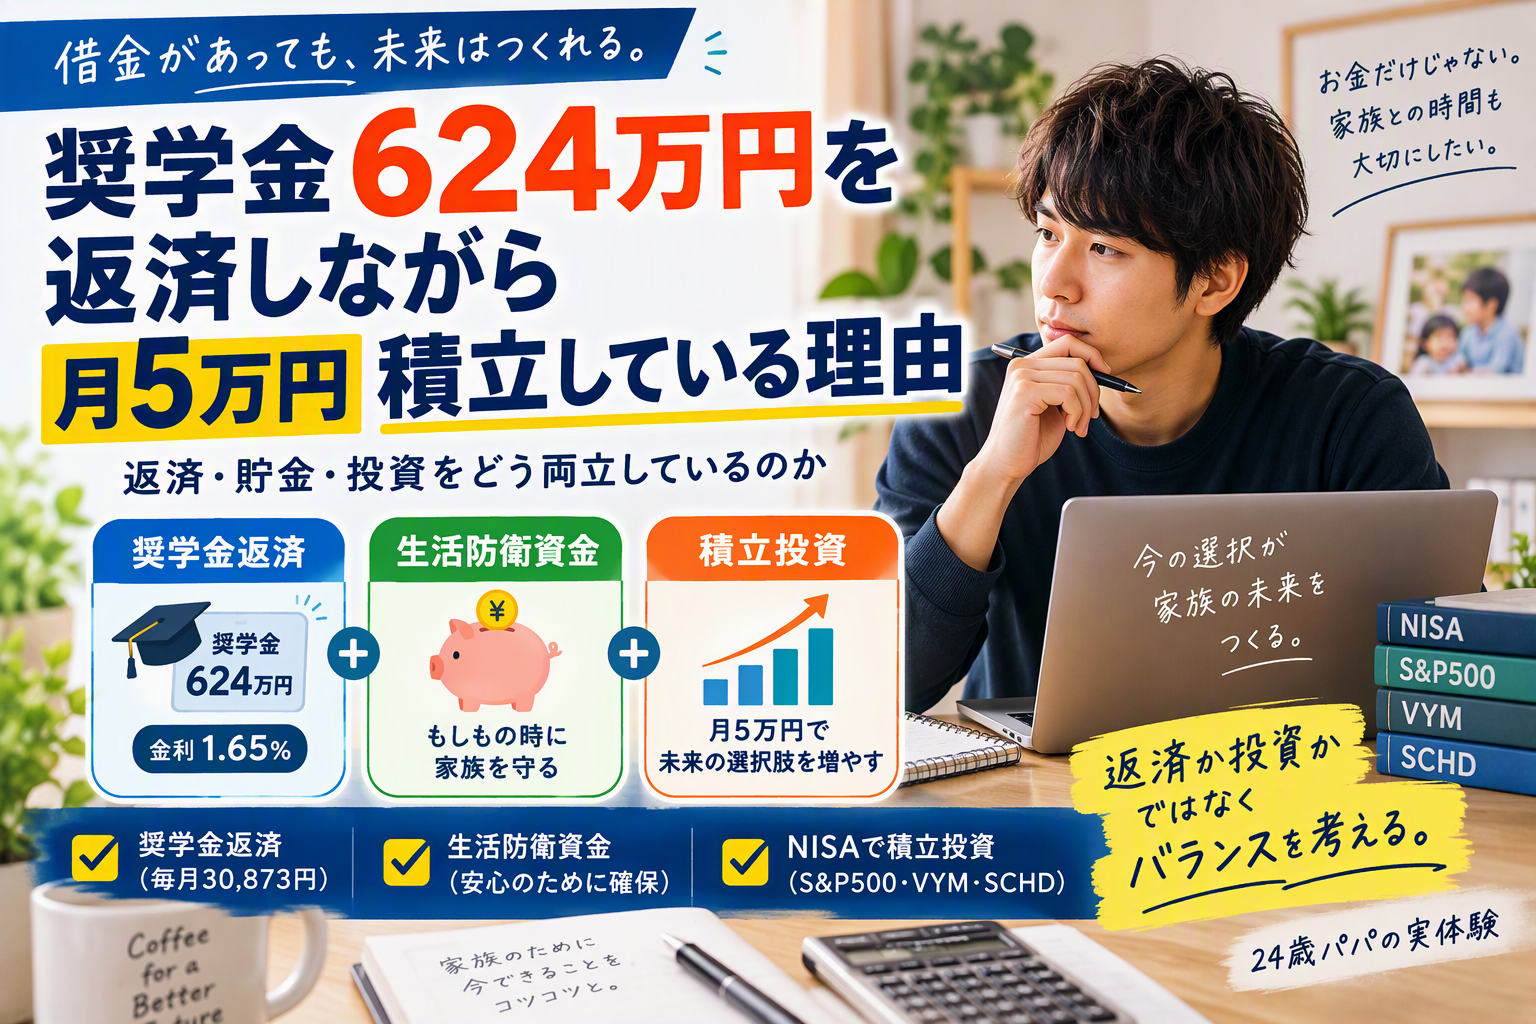
こんにちは、ボブです。僕は奨学金を総額624万円借りていて、今も毎月返済しています。それでも、毎月5万円の積立投資を続けています。
「先に返したほうがいいのでは?」と思う方も多いはずなので、我が家の考え方と実際の数字をまとめます。
※投資は元本割れする可能性があります。この記事は勧誘ではなく、我が家の記録です。
我が家の状況
• 家族:夫婦と子供1人
• 世帯の手取り:月25万円前後
• 奨学金:第二種(有利子)、総額624万円、金利1.65%
• 毎月の返済額:30,873円
• 総返済額:約741万円 利息約117万円
積立の内訳:S&P500に4万円、VYMとSCHDに各5千円
なぜ繰上返済せずに投資しているのか
正直、この判断は何度も悩みました。
「借金があるなら先に返済した方がいい」
という考え方も、その通りだと思います。
実際、奨学金の繰上返済をすれば、将来支払う利息を減らせます。
それでも僕が積立投資を続けている理由は、時間を味方につけたいからです。
投資は早く始めるほど、複利の恩恵を受けられる期間が長くなります。
もちろん将来のリターンは保証されていません。
ですが、20代の今から積立を始めることには大きな価値があると考えています。
毎月5万円を積み立てるとどうなる?
仮に毎月5万円を20年間積み立てた場合、
元本だけでも
5万円 × 12か月 × 20年
=1,200万円
になります。
さらに運用益が出れば、それ以上になる可能性もあります。
もちろん逆に、思ったような成果が出ない可能性もあります。
だからこそ僕は、
「儲かるから投資する」
のではなく、
将来の選択肢を増やすために投資する
という考え方をしています。
繰上返済をしないわけではない
勘違いされたくないのですが、
僕は繰上返済を否定しているわけではありません。
むしろ、
今後収入が増えたら
資産が増えてきたら
家計に余裕ができたら
繰上返済も選択肢の一つだと思っています。
現時点では、
優先順位
家族の生活を守る
生活防衛資金を貯める
積立投資を続ける
奨学金を通常返済する
という順番で考えています。
子どもが生まれて考え方が変わった
独身の頃なら、
返済最優先でも良かったかもしれません。
しかし今は違います。
僕には妻と子どもがいます。
将来、
教育費
引っ越し費用
車の買い替え
急な出費
などが発生する可能性があります。
そのため、
手元の現金を極端に減らして繰上返済するより、
現金や投資資産も同時に育てていきたいと思っています。
奨学金返済中に投資する人へ伝えたいこと
奨学金返済中の投資に正解はありません。
人によって
金利
残高
家族構成
貯金額
収入
が違うからです。
だから、
「奨学金があるのに投資しているから正しい」
とも、
「借金があるなら投資するべきではない」
とも思いません。
大事なのは、
自分の家計を把握した上で判断することです。
まとめ
僕は現在、
奨学金624万円
金利1.65%
毎月返済額30,873円
という状況です。
それでも毎月5万円の積立投資を続けています。
理由はシンプルで、
「返済だけに集中するのではなく、将来の資産形成も同時に進めたいから」
です。
もちろん、この考え方が全員に当てはまるわけではありません。
ですが僕の場合は、
返済・貯金・投資のバランスを取りながら進むことが、今の家庭に合っていると判断しました。
読者に持ち帰ってほしい結論
奨学金返済中の資産形成は「返済か投資か」の二択ではなく、家計・金利・将来の目標を踏まえて、自分に合ったバランスを見つけることが大切です。
コメント