はじめに
子どもが生まれると、多くの家庭が一度は考えると思います。
- 教育費はどう準備する?
- 学資保険に入るべき?
- NISAで積立した方がいい?
- 両方やるべき?
僕自身も子どもが生まれてから真剣に考えました。
教育費は数十万円ではなく、将来的には数百万円単位のお金が必要になる可能性があります。
だからこそ、
「何となく」で決めるのではなく、自分の家庭に合った方法を選ぶことが大切だと思っています。
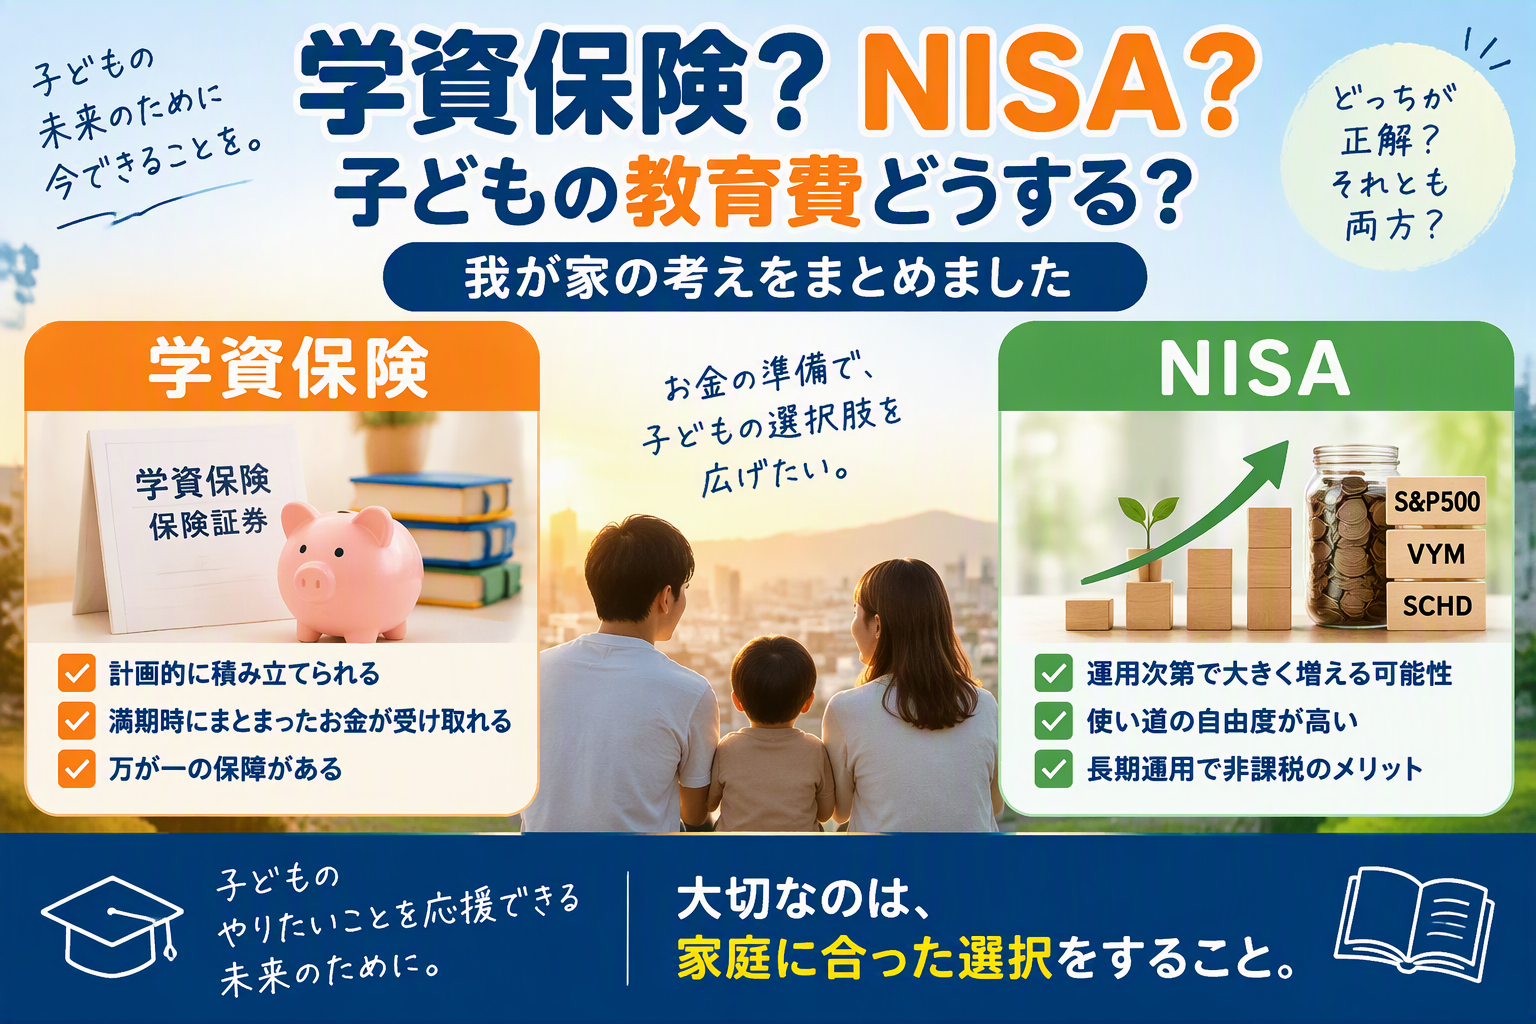
今回は、学資保険とNISAを比較しながら、我が家がどのように考えているのかを書いていきます。
—
結論|我が家はNISAを中心に準備する予定
最初に結論です。
我が家は、
学資保険ではなくNISAを中心に教育費を準備する考えです。
理由は、
- 運用期間を長く取れる
- お金の使い道を教育費以外にも変更できる
- 資金の自由度が高い
と考えているからです。
ただし、
これは我が家の状況での判断です。
学資保険が向いている家庭もあると思っています。
—
そもそも学資保険とNISAの違いは?
まずは簡単に整理します。
学資保険
学資保険は、
子どもの進学に合わせて教育資金を準備する保険です。
特徴としては、
- 毎月保険料を払う
- 満期になるとお金を受け取れる
- 契約内容によっては保障も付く
という仕組みです。
NISA
NISAは投資の制度です。
投資信託などを購入し、
得られた利益が非課税になります。
特徴は、
- 投資なので元本保証がない
- 値下がりする可能性がある
- 長期間運用できる
- 使い道が自由
という点です。
—
僕が学資保険を選ばなかった理由
利回りに魅力を感じなかった
僕が最初に感じたのは、
学資保険だけで大きく教育費を増やすのは難しそうだということでした。
もちろん元本に近い形で受け取れる安心感はあります。
しかし、
子どもが大学に行くまでには十数年あります。
その長い期間を考えた時に、
NISAで積立する方が魅力を感じました。
—
お金の使い道を固定したくなかった
教育費として積み立てたとしても、
将来何が起きるかわかりません。
例えば、
- 引っ越し
- 車の買い替え
- 家の購入
- 転職
など、教育費以外に大きなお金が必要になる可能性もあります。
その点、
NISAなら使い道を限定されません。
僕はこの自由度を重視しました。
—
それでも学資保険に向いている人はいる
僕はNISAを選んでいますが、
だからといって学資保険がダメとは思っていません。
例えば、
学資保険が向いている人
- 元本割れを避けたい
- 投資が苦手
- 値動きが気になる
- 確実に教育費として積み立てたい
このような方には学資保険も選択肢になると思います。
—
NISAにもデメリットはある
SNSを見ると、
「学資保険よりNISA一択」
という意見も見かけます。
でも僕はそうは思いません。
NISAにはNISAのデメリットがあります。
元本割れのリスク
教育費が必要になるタイミングで、
市場が下落している可能性があります。
精神的な負担
投資初心者の場合、
資産が減ることに不安を感じるかもしれません。
将来は誰にも分からない
過去の実績が良かったとしても、
将来も同じ結果になる保証はありません。
この点は理解した上で利用する必要があります。
—
我が家が教育費を準備する上で大事にしていること
我が家では、
「教育費だけのため」
ではなく、
家族全体のお金として考えています。
優先順位としては、
①生活防衛資金
まずは家族の生活を守る。
②奨学金返済
毎月の返済を続ける。
③NISAで積立投資
将来に向けて資産形成を続ける。
④収入アップ
ブログや勉強による収入向上を目指す。
この順番を意識しています。
—
子どもには選択肢を与えたい
僕自身は奨学金を借りて進学しました。
現在も624万円の返済を続けています。
奨学金のおかげで学べたことには感謝しています。
ただ、
子どもにはできるだけ多くの選択肢を用意してあげたいと思っています。
大学進学でも、
専門学校でも、
留学でも、
本人がやりたいことを選べるような環境を作りたい。
そのために教育費を準備しています。
—
この考え方が向いている人
向いている人
- 15年以上の長期投資ができる
- 値動きを受け入れられる
- NISAを活用したい
- 教育費以外にもお金の選択肢を残したい
向いていない人
- 元本割れが不安
- 確実性を重視したい
- 投資経験が少ない
- 値下がりすると眠れなくなる
—
今日からできること
教育費準備で悩んでいる方は、
まず次の3つを確認してみてください。
① 教育費としていくら準備したいか
目標額を決める。
② 子どもが何歳になるまで運用できるか
運用期間を確認する。
③ 値下がりを受け入れられるか
リスク許容度を考える。
方法を決める前に、この3つを整理するだけでも判断しやすくなります。
—
まとめ
学資保険とNISAに絶対の正解はありません。
我が家は、
- 長期で運用できる
- 自由度が高い
- 将来の選択肢を増やしたい
という理由からNISAを選んでいます。
ただし、
元本割れのリスクがあることも理解しています。
だからこそ大切なのは、
「みんながやっているから」
ではなく、
自分の家庭のお金・価値観・リスク許容度に合った方法を選ぶことだと思います。
—
読者に持ち帰ってほしい結論
教育費準備は「学資保険かNISAか」の正解探しではなく、自分の家庭が求める安心と成長のバランスを考えて選ぶことが大切です。
コメント