はじめに
子どもが生まれると、お金に対する考え方が大きく変わります。
僕自身、
- 急な病気やケガがあったら?
- 仕事を辞めたくなったら?
- 転職したくなったら?
- 子どものためにお金が必要になったら?
こんな不安を感じるようになりました。
そこで改めて考えたのが、
「うちの家庭に生活防衛資金はいくら必要なんだろう?」
ということです。
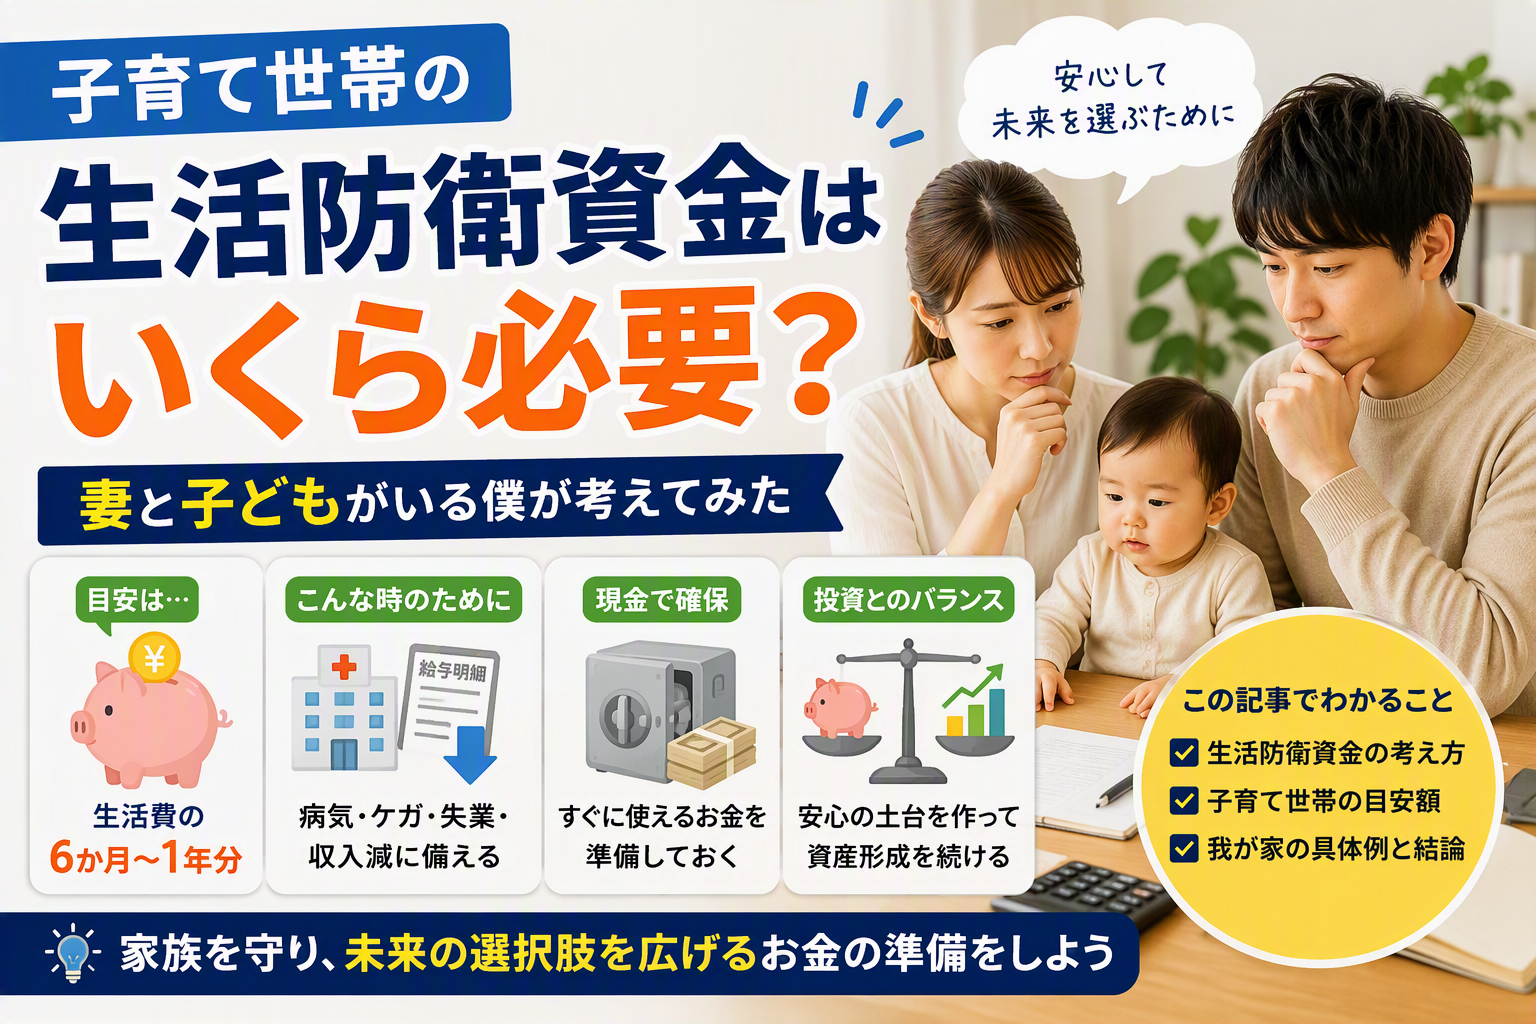
この記事では、子育て世帯の生活防衛資金の考え方と、実際に僕の家庭ならどのくらい必要だと思っているのかを書いていきます。
結論から言うと、僕は
最低6か月分、できれば1年分の生活費を確保したい
と考えています。
—
そもそも生活防衛資金とは?
生活防衛資金とは、
病気やケガ、失業、収入減などの予期しない出来事が起きたときに生活を維持するためのお金です。
投資資金ではありません。
使わないことが理想ですが、
いざという時のために準備しておく現金です。
—
子育て世帯は独身より多めに考えたい
独身なら、
自分だけ我慢すれば何とかなることもあります。
しかし子どもがいると話は別です。
例えば、
- ミルク代
- オムツ代
- 医療費
- 保育費
- 食費
など、急にゼロにできない支出があります。
そのため、
独身時代よりも生活防衛資金の重要性は高いと思います。
—
僕が考える目安は「生活費6か月〜1年分」
一般的によく言われるのは、
- 会社員 → 生活費3〜6か月分
- 自営業 → 生活費6か月〜1年分
です。
僕の場合は会社員ですが、
子どもがいることや、将来的に転職や働き方の変更も考えているため、
3か月分では少し不安です。
そのため、
最低6か月分、できれば1年分
を目標にしています。
—
僕の家庭で考えてみた
例えば、
毎月の生活費が25万円とします。
すると、
6か月分
25万円 × 6か月
=150万円
1年分
25万円 × 12か月
=300万円
となります。
もちろん家庭によって違います。
大切なのは、
他人の金額ではなく
自分の家庭の生活費から計算すること
です。
—
なぜ僕は生活防衛資金を重視するのか
僕は現在、
- 妻と子どもがいる
- 奨学金を返済中
- NISAで投資中
- 将来的には働き方の自由度を上げたい
と考えています。
だからこそ、
投資より先に一定額の現金を確保したいと思っています。
なぜなら、
現金があるだけで人生の選択肢が増えるからです。
例えば、
- ブラックな職場を辞める
- 転職活動をする
- 資格の勉強をする
- 家族との時間を優先する
こうした判断がしやすくなります。
—
投資より生活防衛資金を優先すべき?
僕は
生活防衛資金を確保してから投資を増やす
方が安心できると考えています。
もちろん状況によります。
ただ、
生活費がない状態で投資を続けると、
急な出費があった時に投資商品を売ることになるかもしれません。
それでは長期投資のメリットを活かしにくくなります。
僕自身も、
「投資したい気持ち」と
「現金も持っておきたい気持ち」の間で何度も悩みました。
今は、
両方を少しずつ進めるようにしています。
—
生活防衛資金が十分あると感じる状態
僕が目指しているのは、
「失業してもすぐに焦らない状態」
です。
具体的には、
- 数か月収入がゼロでも生活できる
- 急な出費があっても慌てない
- 投資を途中で売らなくて済む
- 転職や挑戦を選びやすい
という状態です。
生活防衛資金は増やすためのお金ではありませんが、
人生の自由度を高めるお金だと思っています。
—
この考え方が向いている人
向いている人
- 子どもがいる
- 転職を考えている
- 投資をしている
- 収入が1本しかない
- お金の不安を減らしたい
向いていない人
- すでに十分な現金がある
- 生活費がほとんどかからない
- 高いリスクを受け入れられる
ただし、子育て世帯の場合は、少し多めに現金を持っておく方が安心しやすいと僕は感じています。
—
読者が自分の場合に判断するためのチェックリスト
まずは次の項目を確認してみてください。
✅ 毎月の生活費を把握している
✅ 家賃や住宅費が分かる
✅ 子ども関連の支出を把握している
✅ 貯金額を把握している
✅ 急な出費に対応できる
✅ 数か月収入がなくても生活できる
✅ 投資資金とは別に現金を持っている
3つ以上「いいえ」がある場合は、生活防衛資金の見直しをしてみる価値があるかもしれません。
—
今日からできること
まずは次の3ステップだけやってみてください。
① 先月の生活費を計算する
② 生活費の6か月分を計算する
③ 現在の貯金額と比較する
これだけでも、自分の家庭がどの位置にいるのか見えてきます。
—
まとめ
子育て世帯の生活防衛資金に正解はありません。
ただ僕は、
- 妻と子どもがいる
- 奨学金を返済している
- 投資もしている
という状況だからこそ、
最低6か月分、できれば1年分の生活費を確保したい
と考えています。
生活防衛資金は投資のように増えるお金ではありません。
ですが、
家族を守り、人生の選択肢を増やしてくれるお金です。
だから僕は、資産形成と同じくらい大切だと思っています。
コメント